- Γράφει ο Νίκος Χ. Λαγκαδινός
Η απόφαση της Βουλής να συστήσει Εξεταστική Επιτροπή για τα «κόκκινα» δάνεια έφερε ξανά στην επικαιρότητα ένα ερώτημα που συχνά χάνεται μέσα στην κομματική αντιπαράθεση. Τι συνέβη με τις οφειλές των νοικοκυριών και των επιχειρήσεων όταν μεγάλα χαρτοφυλάκια δανείων έφυγαν από τους ισολογισμούς των τραπεζών; Η απάντηση αφορά τόσο την οικονομική πολιτική των τελευταίων κυβερνήσεων όσο και την καθημερινότητα ανθρώπων που αναζητούν μια ρύθμιση την οποία μπορούν πράγματι να τηρήσουν.
Τι έδειξε η ψηφοφορία
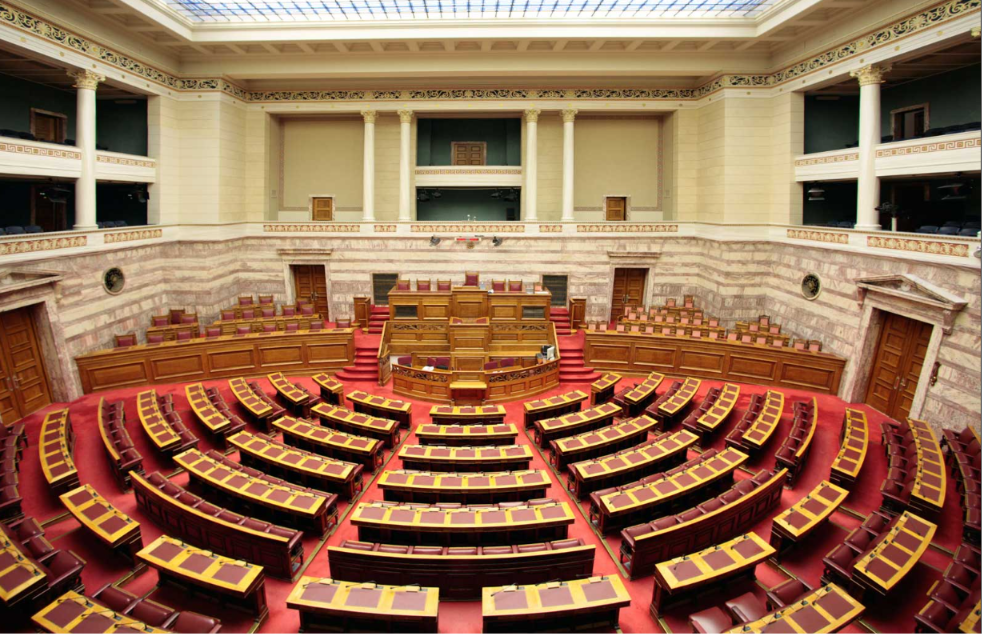
Στην ονομαστική ψηφοφορία της 18ης Νοεμβρίου, 137 βουλευτές ψήφισαν υπέρ της πρότασης του ΣΥΡΙΖΑ, 157 δήλωσαν «παρών» και κανείς δεν ψήφισε κατά. Η Νέα Δημοκρατία επέλεξε το «παρών», ενώ υπέρ τάχθηκαν κόμματα της αντιπολίτευσης και ανεξάρτητοι βουλευτές. Η πρόταση εγκρίθηκε με τη συνταγματική διαδικασία που επιτρέπει τη σύσταση έως δύο εξεταστικών επιτροπών ανά κοινοβουλευτική περίοδο με 120 θετικές ψήφους, ανεξαρτήτως πλειοψηφίας. Η κοινή ψήφος των κομμάτων της αντιπολίτευσης αφορά τη διεξαγωγή της έρευνας. Οι θέσεις τους για τις ευθύνες και τις λύσεις θα φανούν στην πορεία.
Αν και η συζήτηση περιγράφεται συχνά με τον ευρύ όρο «ιδιωτικό χρέος», η εντολή της Επιτροπής είναι πιο συγκεκριμένη. Στο επίκεντρο βρίσκονται οι κρατικές αποφάσεις, η εποπτεία, οι τιτλοποιήσεις, η διαχείριση των μη εξυπηρετούμενων δανείων και οι κρατικές εγγυήσεις του προγράμματος «Ηρακλής». Η έρευνα καλύπτει και την περίοδο της συγκυβέρνησης ΣΥΡΙΖΑ–ΑΝΕΛ, άρα περιλαμβάνει αποφάσεις της παράταξης που την εισηγήθηκε. Το προεδρείο πρότεινε 29 μέλη και τρίμηνη διάρκεια εργασιών.
Τι βελτιώθηκε στις τράπεζες και τι συνέβη στους οφειλέτες
Η μείωση των προβληματικών δανείων στους τραπεζικούς ισολογισμούς είχε σαφή οικονομική σκοπιμότητα. Το πρόγραμμα «Ηρακλής» διευκόλυνε τις τιτλοποιήσεις, παρέχοντας κρατική εγγύηση στους τίτλους που έχουν προτεραιότητα στην αποπληρωμή. Η αξιολόγηση αυτής της πολιτικής χρειάζεται να καλύψει και όσα συνέβησαν μετά τη μεταβίβαση των δανείων. Η οφειλή εξακολουθεί να υπάρχει και ο δανειολήπτης καλείται πλέον να συνεννοηθεί με την εταιρεία που τη διαχειρίζεται.
Μια ένδειξη της κλίμακας δίνει η Τράπεζα της Ελλάδος. Στο τέλος Ιουνίου 2026, η ονομαστική αξία των δανείων του εγχώριου ιδιωτικού τομέα που είχαν μεταβιβαστεί σε εξειδικευμένα χρηματοπιστωτικά ιδρύματα του εξωτερικού και τα διαχειρίζονταν ελληνικές εταιρείες έφτανε τα 79,65 δισ. ευρώ. Ο αριθμός αφορά αυτή τη συγκεκριμένη κατηγορία δανείων. Για να αποτιμηθεί η πολιτική, χρειάζονται στοιχεία για το πόσες ρυθμίσεις συμφωνήθηκαν, πόσες τηρούνται ύστερα από έναν χρόνο και τι συμβαίνει όταν μια ρύθμιση αποτυγχάνει. Αντίστοιχα, για το Δημόσιο έχει σημασία πόσες εγγυήσεις παραμένουν σε ισχύ, πώς εξελίσσονται οι εισπράξεις σε σχέση με τις προβλέψεις και υπό ποιες προϋποθέσεις μπορεί να κληθεί να πληρώσει.
Πού δικαιολογείται η επιφύλαξη
Όσο πλησιάζουν οι εκλογές, μια εξεταστική προσφέρεται για τηλεοπτικές αντιπαραθέσεις. Η αντιπολίτευση έχει κίνητρο να αναδείξει τις αστοχίες της κυβέρνησης και η κυβέρνηση να προβάλει τη βελτίωση των τραπεζικών δεικτών ή να αναδείξει ευθύνες των προκατόχων της. Ο κίνδυνος είναι οι συνεδριάσεις να οργανωθούν γύρω από τις ήδη διατυπωμένες κομματικές θέσεις. Η επιλογή των μαρτύρων, τα έγγραφα που θα ζητηθούν και η εξέταση των αποφάσεων κάθε κυβέρνησης με τα ίδια κριτήρια θα δείξουν νωρίς πόσο βάσιμη είναι αυτή η επιφύλαξη.
Μέσα σε τρεις μήνες, μια σοβαρή έρευνα μπορεί να απαντήσει σε συγκεκριμένα ερωτήματα. Πόσο συχνά οι εταιρείες διαχείρισης προσφέρουν ρυθμίσεις που αντέχουν στον χρόνο; Πώς ελέγχεται αν ο δανειολήπτης ενημερώνεται έγκαιρα για το υπόλοιπό του και για τις επιλογές του; Τι δείχνουν οι έλεγχοι των εποπτικών αρχών για τις καταγγελίες; Και ποιον κίνδυνο έχει αναλάβει το Δημόσιο για να διευκολύνει την εξυγίανση των τραπεζών; Η Επιτροπή μπορεί να ζητήσει συγκρίσιμα στοιχεία, να εξετάσει πού υπάρχουν κενά και να υποδείξει ποιες αλλαγές χρειάζονται. Η εφαρμογή τους θα απαιτήσει αποφάσεις μετά το πόρισμα.
Η δυσπιστία απέναντι σε μια νέα Εξεταστική είναι εύλογη. Πιο αυστηρή στάση από την εκ των προτέρων καταδίκη της είναι να τεθούν από τώρα τα ερωτήματα στα οποία οφείλει να απαντήσει. Στο τέλος των εργασιών, ο πολίτης πρέπει να μπορεί να δει τι πέτυχε η πολιτική για τις τράπεζες, τι άλλαξε για όσους χρωστούν και ποιο μέρος του κινδύνου έχει αναλάβει το Δημόσιο. Από τις απαντήσεις σε αυτά τα τρία ερωτήματα θα κριθεί αν η Βουλή αξιοποίησε την ευκαιρία.