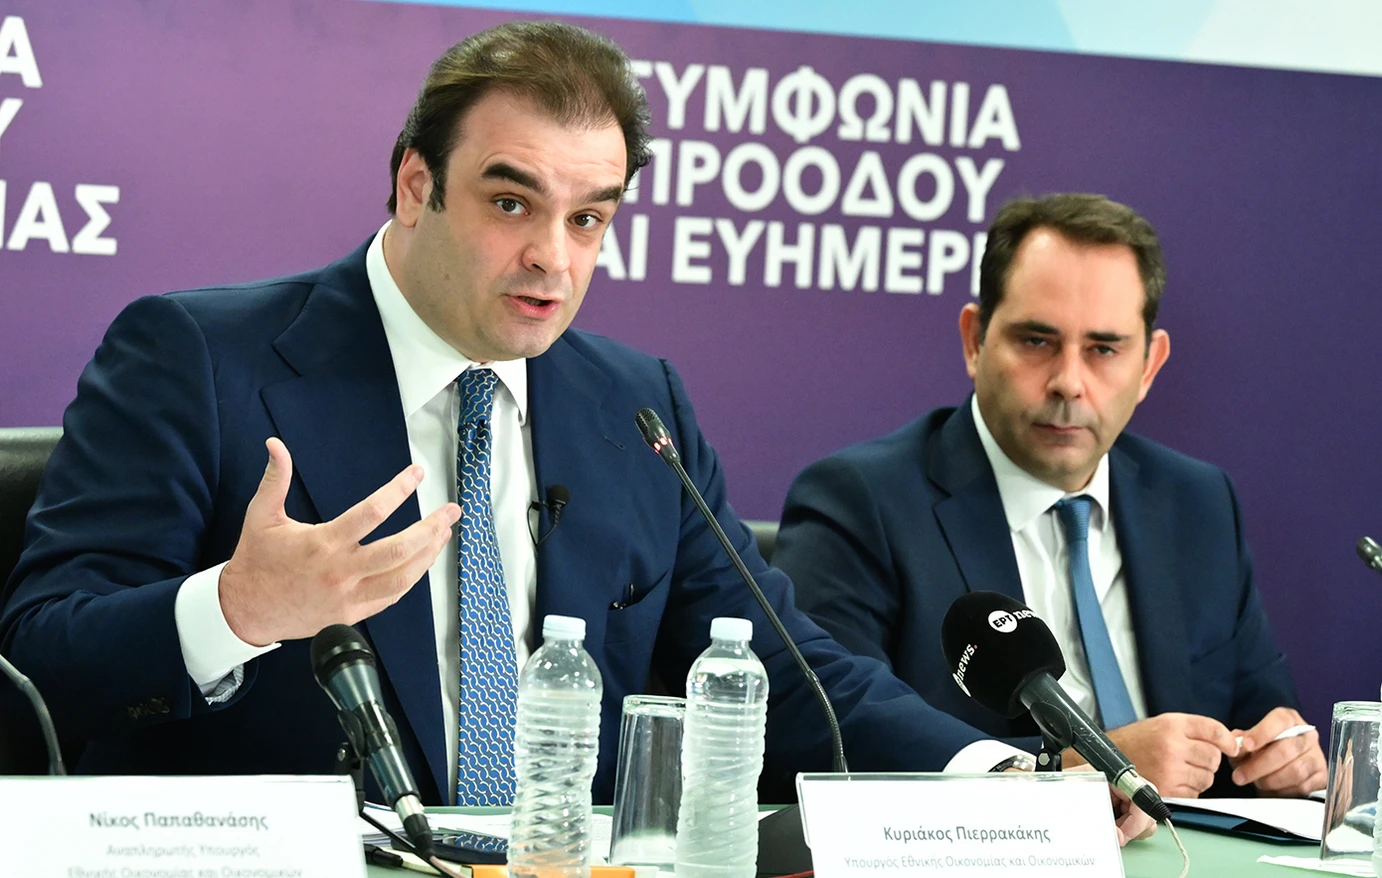
Τη δυνατότητα αποπληρωμής ληξιπρόθεσμων οφειλών σε έως και 120 μηνιαίες δόσεις, αλλά και τις αλλαγές που προωθούνται για την προστασία των δανειοληπτών, παρουσιάζει ο υπουργός Εθνικής Οικονομίας και Οικονομικών, Κυριάκος Πιερρακάκης, μέσα από σύντομο βίντεο.
Το νέο πλαίσιο αναμένεται να κατατεθεί προς ψήφιση και να εγκριθεί έως το τέλος Οκτωβρίου. Εφόσον προχωρήσει ο σχεδιασμός, από τον Νοέμβριο θα δίνεται η δυνατότητα σε πολίτες με ληξιπρόθεσμα χρέη που αφορούν οφειλές έως και τις 31 Δεκεμβρίου 2024 να ενταχθούν σε ρύθμιση με διάρκεια αποπληρωμής έως και δέκα χρόνια.
Η προθεσμία για την υποβολή αιτήσεων και την ένταξη στη συγκεκριμένη διαδικασία θα παραμείνει ανοιχτή έως τις 30 Ιουνίου 2027.
Αυστηρότερη εποπτεία για τους servicers και νέες προθεσμίες
Σημαντικές παρεμβάσεις προβλέπονται και στον τρόπο λειτουργίας των εταιρειών διαχείρισης απαιτήσεων από δάνεια και πιστώσεις, γνωστών ως servicers. Στόχος είναι να ενισχυθεί η εποπτεία τους και να διασφαλιστεί μεγαλύτερη προστασία για όσους έχουν οφειλές.
Ειδικότερα, όταν επιχειρείται διμερής συμφωνία για τη ρύθμιση ενός χρέους μεταξύ οφειλέτη και πιστωτή, ο τελευταίος θα πρέπει να καταθέτει την πρότασή του μέσα σε χρονικό διάστημα τριών μηνών. Παράλληλα, προβλέπεται ότι η συνολική διαδικασία θα πρέπει να έχει ολοκληρωθεί μέσα σε έξι μήνες.
Το νέο πλαίσιο περιλαμβάνει, επίσης, πρόβλεψη για τους οφειλέτες που τηρούν κανονικά τους όρους της ρύθμισής τους, παρέχοντάς τους ειδική προστασία.
Τι πρέπει να προηγείται πριν από τον πλειστηριασμό κατοικίας
Ένα από τα ζητήματα που διευκρινίζονται στο βίντεο του υπουργού αφορά τις υποχρεώσεις του πιστωτή πριν από την έναρξη διαδικασίας πλειστηριασμού ακινήτου. Συγκεκριμένα, εξετάζεται αν ο πιστωτής οφείλει να προτείνει ρύθμιση στον δανειολήπτη προτού προχωρήσει στον πλειστηριασμό της κατοικίας του.
Η απάντηση είναι καταφατική, με τη νέα πρόβλεψη να θέτει συγκεκριμένες απαιτήσεις ως προς το περιεχόμενο της πρότασης. Δεν θα αρκεί πλέον μια τυπική προσφορά ρύθμισης, αλλά θα πρέπει να διαμορφώνεται μια κατάλληλη, βιώσιμη και τεκμηριωμένη λύση.
Για τον καθορισμό της θα λαμβάνονται υπόψη τα πραγματικά δεδομένα του οφειλέτη, όπως η δυνατότητά του να εξυπηρετήσει το χρέος, το εισόδημά του και η συνολική περιουσιακή του κατάσταση.
Απαραίτητη προϋπόθεση για τον οφειλέτη θα είναι, επίσης, η εγγραφή του στην πλατφόρμα ενημέρωσης του πιστωτή του.
Πλαφόν 15% στην προκαταβολή για τη ρύθμιση χρεών
Αλλαγές δρομολογούνται και στο ποσό που μπορεί να απαιτηθεί προκαταβολικά από έναν οφειλέτη προκειμένου να συμφωνηθεί η ρύθμιση του χρέους του.
Όπως επισημαίνεται στο βίντεο, για πρώτη φορά προβλέπεται ανώτατο όριο στην προκαταβολή, το οποίο ορίζεται στο 15% του συνολικού ποσού της οφειλής.
Με την εφαρμογή της συγκεκριμένης διάταξης, ο πιστωτής δεν θα έχει τη δυνατότητα να απαιτήσει μεγαλύτερη προκαταβολή από το συγκεκριμένο ποσοστό ως προϋπόθεση για να προχωρήσει η ρύθμιση.
Οι προβλέψεις αυτές εντάσσονται στο νέο πλαίσιο για τη διευθέτηση ληξιπρόθεσμων χρεών και την ενίσχυση της προστασίας των οφειλετών, τόσο κατά τη διαδικασία διαπραγμάτευσης όσο και πριν από την ενδεχόμενη διενέργεια πλειστηριασμού.